التعلّم الحسابي و المصارف : تغيير جذري في العلاقات البنكية
التعلّم الحسابي و المصارف : تغيير جذري في العلاقات البنكية
Blog Article
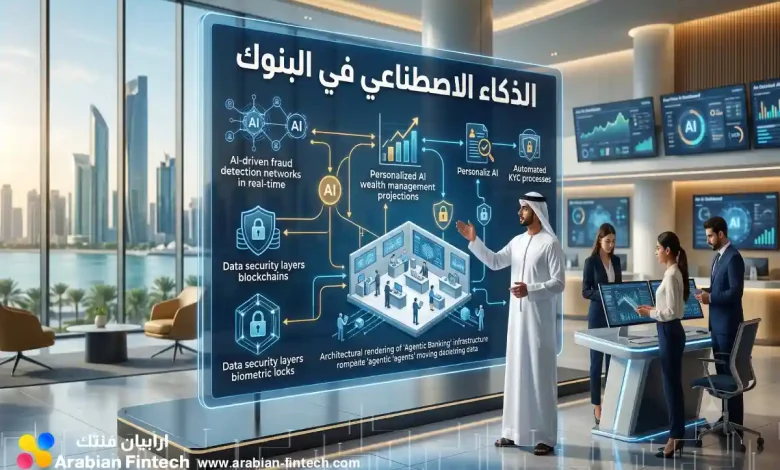
التحليل الآلي يُحدث زلزالاً كبيرة في صناعة العلاقات المالية. فمن بواسطة تطبيقات الذكاء الحسابي، تتبنى المؤسسات حلولاً حديثة لـتطوير رؤية المتواجد، وتسهيل الإجراءات، وتقليل النفقات، والحد من الاحتيال المالية. ويتضمن ذلك حلول مثل المساعِدين الحاسوبيين، وتقييم المعلومات، وتكييف المنتجات. تتوقع المصارف أن يقدم الذكاء الآلي في تعزيز الإنتاجية وتنمية الربحية.
تطبيقات الذكاء ضمن القطاع المالي : استعراض شاملة
تُحدث استخدامات الذكاء تحولاً في مجال القطاع المصرفيّ، مما تحسين الأداء و تقديم تجارب مبتكرة للعملاء . تتضمن تلك الحلول أنظمة لمكافحة عن تطوير عمليات إدارة المخاطر، و تيسير العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تطوير جودة عملية اتخاذ القرارات الائتمانية بشكل ملحوظ .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع البنكي ، مُشكِّلاً مسار العمليات وخدمات العملاء . تشمل هذه التحولات تقديم روبوتات دردشة آلية لتقديم خدمة فوري ، و تعزيز عمليات الكشف عن التلاعب، و تسريع العمليات الروتينية مثل إنجاز القروض و فحص المخاطر. أيضاً، تُمكن النماذج الذكية من تخصيص عروض مصرفية أكثر استهدافاً لكل مستهلك ، مما يؤدي إلى زيادة الثقة و تعظيم الكفاءة .
- تطوير تجربة الزبائن.
- تسريع العمليات التشغيلية .
- تعزيز السلامة من الاحتيال .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات متزايدة من عمليات الاحتيال و التهديدات الرقمية. لحسن الغيرة، يمثل الذكاء الاصطناعي أداة فعالة لمواجهة هذه المشكلات. يمكن للأنظمة المدعومة بهذه التقنيات تحليل تدفقات كبيرة من العمليات في ثوانٍ، وتعقب الأنماط الاحتيالية التي قد تشير إلى جريمة إلكترونية . بالإضافة إلى ذلك يمكن أن يقوم على أتمتة عمليات الكشف عن الاحتيال ، و زيادة سرعة الإجراءات الأمنية. يمكن أن يشمل ما يلي:
- مراقبة سلوك المستخدمين
- التنبؤ المخاطر المستقبلية
- تعزيز هويات العملاء
وبالتالي ، يلعب الذكاء الاصطناعي بشكل جوهري في تعزيز المؤسسات المالية من التداعيات الناجمة عن التلاعب المالي.
تعزيز مسار العملاء باستخدام الذكاء في القطاع المصرفي
تمثل تكنولوجيا الذكاء الاصطناعي أداة واعدة تطوير مستوى خدمات المالية وتقديم مسار المستخدمين . من خلال تحليل السجلات المتاحة يمكن للمؤسسات المالية توقع طلبات العملاء {و تقديم عروض مخصصة {و إجراء الإجراءات والتي تكون تستغرق وقتًا. الأمر يسهم في زيادة الرضا الزبائن {و تحقيق العائد للبنك .
الذكاء الاصطناعيّ والائتمان: تقييم دقيق شامل وموافقات أسرع بكثير
تُحدث الذكاء الاصطناعيّ الحديث ثورة حقيقية في قطاع القروض التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية لتقييم قدرة المقترض، تُمكن النماذج الذكية من تقييم البيانات عن طريق أسرع وأكثر دقة . هذا يؤدي إلى موافقات أسرع على القروض ، و تخفيض النفقات المرتبطة بالعمليات القديمة. كما أن الحلول الذكية تسمح بإمكانية إتاحة خدمات القروض للفئات التي محرومة سابقًا بسبب نقص البيانات الكافية .
- تطوير قدرة المقترض
- خفض مدة دورة المصادقة
- تقليل النفقات المصاحبة بالعمليات
الروبوتات المتقدمة في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات الذكية ثورة في خدمة العملاء في المؤسسات المالية . تقدم هذه الأنظمة إمكانية توفير دعم الزبائن على مدار الساعة، على الوقت. يمكن للعملاء الآن الحصول على معلومات حول معاملاتهم و تنفيذ التحويلات مباشرة و بيسر. تساهم هذه الأنظمة أيضًا المؤسسات في تقليل النفقات و تحسين الإنتاجية .
- توفير دعم سريع
- خفض مدد الانتظار
- تحسين رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التعلم الآلي الاصطناعي والـ تحليلات الحديثة ثورة حقيقية في القطاع البنكي، حيث تتيح للمؤسسات الحصول على رؤى مهمة لتعزيز التوسع وتحسين الإنتاجية. من خلال تحليل كميات كبيرة من المعلومات، يمكن للمحللين على القطاع تحديد تحديات جديدة وتنفيذ استراتيجيات أكثر استنارة، مما يعزز إلى نتائج مستدامة .
التحديات و الفرص : تطبيق التعلم الآلي في البنوك في الدول العربية
يشهد ميدان البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء الاصطناعي كأداة لتحسين الكفاءة وتسريع التكاليف. بالرغم من، يواجه تبني هذه التقنية مجموعة متنوعة لمزيد من المعلومات من التحديات. تتضمن هذه التحديات نقص المهارات المتخصصة في الذكاء الاصطناعي، و قصور البنية التحتية التكنولوجية، و قلق الأمن السيبراني و ضمان البيانات. بالإضافة إلى ذلك، تتوفر فرص هائلة للبنك العربي للانتهاز من الذكاء الاصطناعي. تقدم هذه الفرص تحسين خدمة المتعاملين من خلال المساعدين الافتراضيين الذكية، و تطوير عمليات التعامل مع المخاطر، و تحديد أنماط الاحتيال. يحتمل للذكاء الاصطناعي أن يدعم في توفير المنتجات المصرفية و تحسين تجربة المستثمر.
- المهارات
- المصرفية
- الذكاء الاصطناعي
- البنوك
الذكاء الاصطناعي والامتثال: تسهيل المسؤوليات المصرفية المعقدة
تسهل التحليل الاصطناعي، مع التركيز على التوافق التنظيمي، للبنوك الاستثمارات تحسين العمليات المصرفية الشاقة بشكل كبير. إنها تساهم في تسريع مهام التدقيق من العمليات غير المشروعة، و تعزيز دقة التقارير، و الحد المخاطر المرتبطة فيما يتعلق بـ. علاوة على ذلك يمكن للمصارف تحديث كفاءة الموظفين و تخفيض الموارد من خلال تحويل المهام المتكررة.
مستقبل الذكاء الاصطناعي في المؤسسات المالية : توقعات و تحليلات
يشهد البنوك تحولاً رقمياً كبيراً مدفوعاً بالتقدم المتسارع في مجال الذكاء الاصطناعي. نتوقع أن تزداد تطبيقات الذكاء الاصطناعي بشكل كبير ، بدءاً من تطوير تجربة المستخدم ووصولاً إلى تسريع العمليات التشغيلية. سيساعد الذكاء الاصطناعي في تحديد الاحتيال، و تقييم المخاطر، و تخصيص الخدمات المالية لـ أكبر فعالية. توجد أيضاً زيادة في استخدام الروبوتات الذكية للدعم خدمة عملاء عالية الجودة. تدل التحليلات إلى أن البنوك التي تستثمر الذكاء الاصطناعي بشكل استراتيجي ستكون في وضع أقوى للمنافسة في المستقبل المقبل .
- تطوير تجربة العميل
- تبسيط العمليات الأساسية
- منع الاحتيال
- توفير الخدمات المالية
الذكاء الصناعي: حلول فعّالة لتحسين إنتاجية القطاع المصرفي
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع المصرفي من خلال تقديم إجراءات جديدة تساعد في تحسين فعالية المهام. بدءًا من أتمتة الإجراءات الرئيسية وصولًا إلى تحسين تنفيذ منع التلاعب، يُمكّن الذكاء المؤسسات المالية من تقديم خدمات أفضل لأصحاب الحسابات وتحقيق أهداف أهداف أعلى.
Report this page